Il dispositivo PINEL è un meccanismo di investimento locativo che consente ai privati che acquistano abitazioni nuove destinate alla locazione di beneficiare di una riduzione dell’imposta sul reddito. Questo dispositivo è stato soppresso a decorrere dal 1° gennaio 2025.
Questo dispositivo è stato soppresso a decorrere dal 1° gennaio 2025. Non è quindi più possibile beneficiarne per gli investimenti realizzati a partire da tale data.
Dispositivo Pinel: in che cosa consiste?
Questo dispositivo consente agli investitori privati di beneficiare di una riduzione dell’imposta sul reddito (CGI, art. 199 novovicies):
- ripartita su 6, 9 o 12 anni,
- pari al 12, 18 o 21% del prezzo di acquisto dell’abitazione, in funzione dell’opzione fiscale scelta,
- nel doppio limite di 300 000 € e di un massimale di 5 500 € al m² (CGI, art. 46 AZA octies B allegato III).
Per beneficiare della riduzione d’imposta:
• l’abitazione deve essere data in locazione vuota (non ammobiliata) come residenza principale dell’inquilino per un periodo minimo di 6, 9 o 12 anni,
• il canone applicato deve rispettare un massimale fissato dall’articolo 2 terdecies D del Codice generale delle imposte, rivisto annualmente con decreto.
• l’inquilino deve rispettare massimali di reddito fissati dall’articolo 2 terdecies, D, del CGI , rivisti annualmente con decreto.
Nel 2023 e nel 2024 il dispositivo era accessibile in due forme (articolo 168 della legge finanziaria 2021):
• il Pinel classico: aliquote di riduzione d’imposta decrescenti,
• il Pinel +: mantenimento delle aliquote precedenti, in alcuni quartieri o in base a criteri energetici e di qualità.
Dispositivo Pinel +: quali differenze?
Le condizioni principali per beneficiarne erano le stesse: abitazione situata in un edificio di abitazione collettivo; massimale del canone e dei redditi dell’inquilino; livello globale minimo di prestazione energetica; abitazione costruita in una zona che presenta uno squilibrio tra offerta e domanda; durata iniziale di locazione di 6 o 9 anni, prorogabile fino a 12 anni, con un vantaggio fiscale crescente.
Tuttavia, mentre le detrazioni d’imposta del Pinel classico sono decrescenti a decorrere dal 1° gennaio 2023, il dispositivo Pinel + consente il mantenimento dei vantaggi fiscali nel 2023 e nel 2024 rispettando determinati criteri d’uso e ambientali.
I contribuenti possono beneficiarne in due casi diversi previsti dal II dell’articolo 168 della legge finanziaria per il 2021: per le abitazioni situate in un quartiere prioritario della politica della città o che rispettano un livello di qualità elevato in materia di prestazione energetica (in applicazione del Decreto n. 2022-384 del 17 marzo 2022), d’uso e di comfort.
Per maggiori informazioni potete consultare il sito del ministero dell’economia e delle finanze.
Dispositivo Pinel: quale tipo di abitazione acquistare?
Dal 1° gennaio 2021 il dispositivo Pinel è riservato agli investimenti realizzati in abitazioni situate in un edificio di abitazione collettivo (articolo 161 della legge finanziaria per il 2020).
Secondo le disposizioni dell’articolo 199 novovicies del Codice generale delle imposte, la riduzione d’imposta si applica:
all’abitazione nuova o in stato futuro di completamento situata in un edificio di abitazione collettivo che il contribuente acquista tra il 1° gennaio 2013 e il 31 dicembre 2024 (CGI art. 199 novovicies, I-A);
- all’abitazione situata in un edificio di abitazione collettivo che il contribuente fa costruire e che forma oggetto di un deposito di domanda di permesso di costruire tra il 1° gennaio 2013 e il 31 dicembre 2024 (CGI art. 199 novovicies, I-B-1°);
- all’abitazione usata che il contribuente acquista tra il 1° gennaio 2013 e il 31 dicembre 2024 e che è o è stata oggetto di lavori pesanti che le consentono di essere assimilata a un bene nuovo (CGI art. 199 novovicies, I-B-2°);
- all’abitazione che non soddisfa i requisiti di decoro, che il contribuente acquista tra il 1° gennaio 2013 e il 31 dicembre 2024 e che è o è stata oggetto di lavori di riqualificazione, definiti con decreto, che consentono all’abitazione di acquisire prestazioni tecniche vicine a quelle di un’abitazione nuova (CGI art. 199 novovicies, I-B-3°);
- al locale destinato a un uso diverso dall’abitazione che il contribuente acquista tra il 1° gennaio 2013 e il 31 dicembre 2024 e che è o è stato oggetto di lavori di trasformazione in abitazione (CGI art. 199 novovicies, I-B-4°).
Queste abitazioni devono essere ultimate (CGI, art. 199 novovicies, I-C):
- entro 30 mesi dal permesso di costruire, se fate costruire, o dalla data di firma dell’atto pubblico di acquisto, nel caso di un’abitazione acquistata in VEFA,
- ed entro il 31 dicembre del 2° anno successivo all’acquisto dell’abitazione, se ristrutturate.
Dispositivo Pinel: condizioni relative all’abitazione
Prestazione energetica
Per beneficiare della riduzione d’imposta detta Pinel, l’abitazione deve raggiungere un livello di prestazione energetica globale che varia in funzione del tipo di acquisto, fissato dall’articolo 46 AZA octies 60 A dell’allegato 3 del Codice generale delle imposte:
- abitazione nuova: regolamentazione termica RT 2012,
- edificio esistente: edificio oggetto di lavori che consentono di assimilarlo a un’abitazione nuova. Deve:
- o ottenere un label "Alta prestazione energetica, HPE rénovation",
- o ottenere il label "edificio a basso consumo energetico rénovation, BBC rénovation 2009".
Focus PINEL + : conformemente al decreto n. 2022-384 del 17 marzo 2022, l’abitazione deve raggiungere un livello di prestazione energetica e ambientale superiore alla regolamentazione in vigore (Regolamentazione ambientale - RE 2020 in vigore nel 2025).
Zonizzazione
L’applicazione del dispositivo presuppone che l’abitazione sia situata in un comune classificato in una zona geografica caratterizzata da un importante squilibrio tra l’offerta e la domanda di abitazioni, che comporta difficoltà di accesso all’alloggio. Sono interessate le zone A, A bis e B1.
Per maggiori informazioni: la mappa della zonizzazione.
Potete anche consultare il sito dell’Agenzia Nazionale per l’Informazione sull’Abitazione.
Immagine (1000*yyy)

Sperimentazione della regionalizzazione del dispositivo Pinel in Bretagna
Dal 2021 è sperimentata in Bretagna una regionalizzazione dell’aiuto: sentiti gli organi regionali, il prefetto di regione determina i comuni ammissibili nonché i massimali di canone e di reddito (legge 2019-1479 del 28 dicembre 2019, art. 164).
L’articolo 92 della legge finanziaria per il 2022 proroga la sperimentazione fino al 2024.
La disposizione è stata commentata nel Bollettino ufficiale delle finanze pubbliche (Bofip).
Dispositivo Pinel: condizioni relative alla locazione
Abitazione principale
L’abitazione deve essere locata vuota (non ammobiliata) a uso di abitazione principale (art. 199 novovicies, I, A, del CGI).
Data di effetto della locazione
L’abitazione deve essere locata al più tardi 1 anno dopo l’ultimazione dell’immobile o dopo il suo acquisto, se successivo (art. 199 novovicies, III, A, del CGI).
Durata della locazione
Il proprietario si impegna a locare l’abitazione per almeno sei o nove anni. L’opzione deve essere esercitata al momento della presentazione della dichiarazione dei redditi dell’anno di ultimazione dell’immobile o del suo acquisto, se successivo. Al termine del periodo di impegno di locazione iniziale di sei o nove anni, il contribuente può prorogarlo per un periodo di 3 anni (in caso di impegno iniziale di 9 anni) o per due periodi di tre anni (in caso di impegno iniziale di 6 anni), portando così a un massimo di 12 anni la durata del proprio impegno di locazione e il beneficio della riduzione d’imposta (art. 199 novovicies, I, A, VII e VII bis, del CGI).
Attenzione: lo smembramento della proprietà del bene immobile comporta la revoca del dispositivo (art. 199 novovicies, I, D, del CGI).
Importo del canone
Il canone non deve superare, oneri esclusi, determinati massimali fissati con decreto (art. 199 novovicies, III, del CGI),
Per i contratti di locazione conclusi o rinnovati nel 2023, si veda il BOFIP.
Questi massimali variano in funzione della superficie dell’abitazione interessata.
Attenzione : per tenere conto delle particolarità dei mercati locativi locali, i massimali di canone possono essere ridotti localmente con ordinanza del prefetto di regione.
Dispositivo Pinel: condizioni relative all’inquilino
L’inquilino può essere un vostro ascendente o discendente. Non deve invece essere membro del vostro nucleo fiscale. Il suo reddito fiscale di riferimento non deve superare determinate soglie ed è esaminato con riferimento all’anno N-2 (CGI, allegato III, art. 2 terdecies D, 2. b) ).
I massimali annui di reddito sono fissati ogni anno con decreto e codificati all’articolo 2 terdecies D dell’allegato 3 del CGI.
Vantaggi del dispositivo Pinel
La riduzione d’imposta è calcolata entro i massimali seguenti:
- massimale di 300 000 € per nucleo fiscale e per anno (CGI, art. 199 novovicies, V),
- massimale di 5 500 € per m² di superficie abitabile (CGI, art. 46 AZA octies, B ),
- Questa riduzione d’imposta è presa in considerazione nell’ambito del massimale globale delle agevolazioni fiscali di 10 000 €.
Da notare : il dispositivo Pinel non è cumulabile con i dispositivi Loc’Avantages, Scellier e Malraux.
Dispositivo PINEL: aliquota della riduzione d’imposta
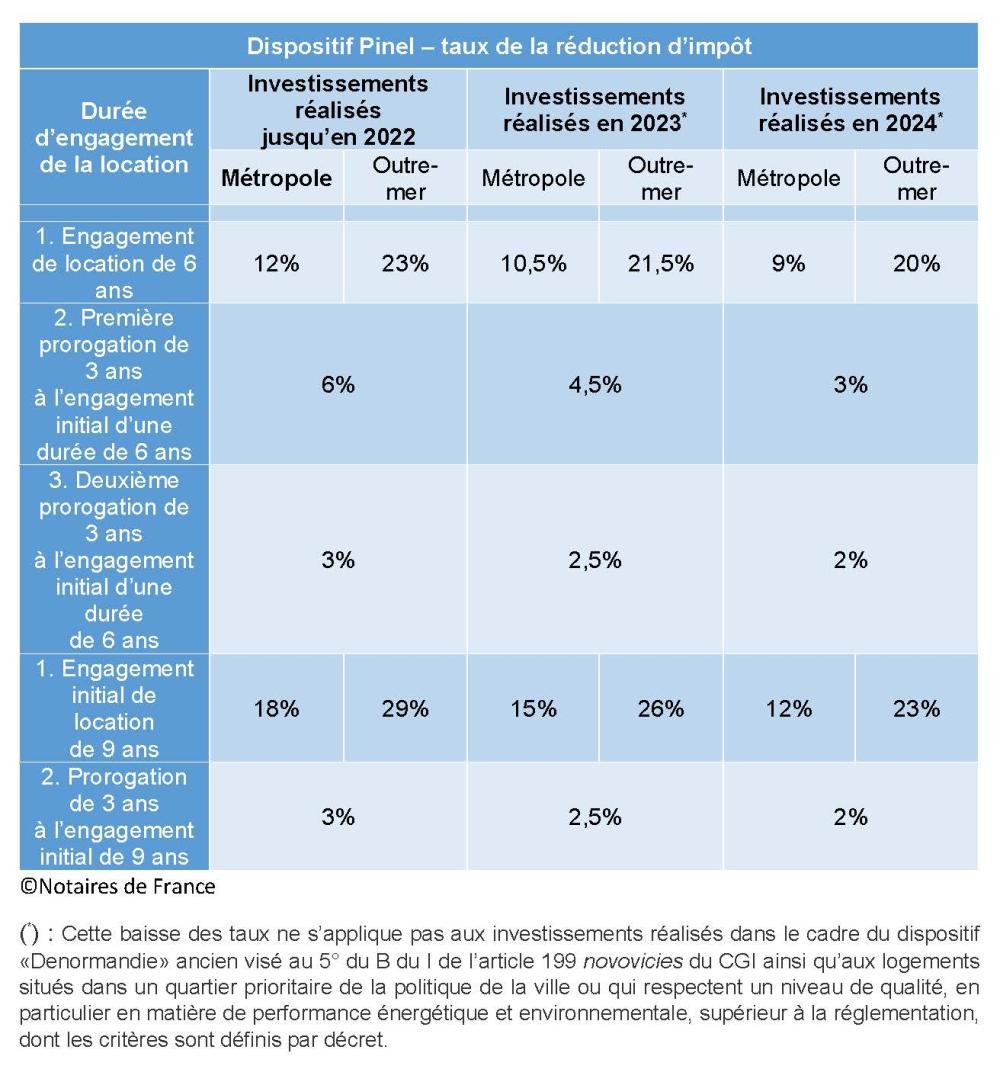
Il vantaggio fiscale è crescente in funzione della durata iniziale di locazione alla quale si impegna il proprietario: 6 o 9 anni, prorogabile fino a 12 anni.
L’articolo 168 della legge finanziaria per il 2021 modifica le aliquote in modo decrescente a decorrere dal 1° gennaio 2023, secondo la durata dell’impegno di locazione (articolo 199 novovicies, VI, VII bis, del CGI).
Questa decrescenza non si applica alle abitazioni che rispettano i nuovi criteri del Pinel +, che consente quindi il mantenimento dei vantaggi fiscali nel 2023 e nel 2024.
Immagine (1000*yyy)
Da notare: se la riduzione d’imposta eccede l’imposta dovuta a titolo dell’anno di imposizione, il saldo non può essere imputato sull’imposta sul reddito degli anni successivi.
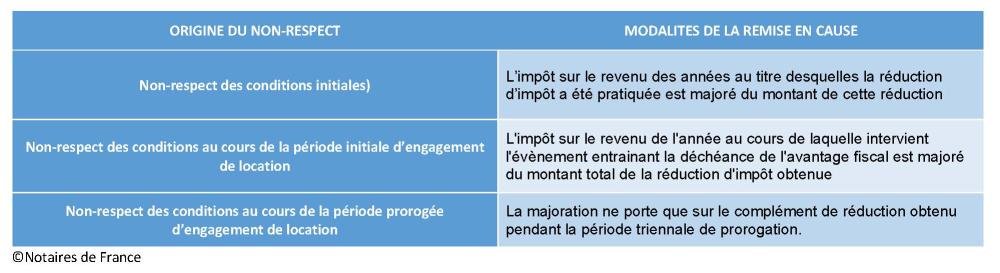
Dispositivo Pinel: casi di revoca
Immagine (1000*yyy)
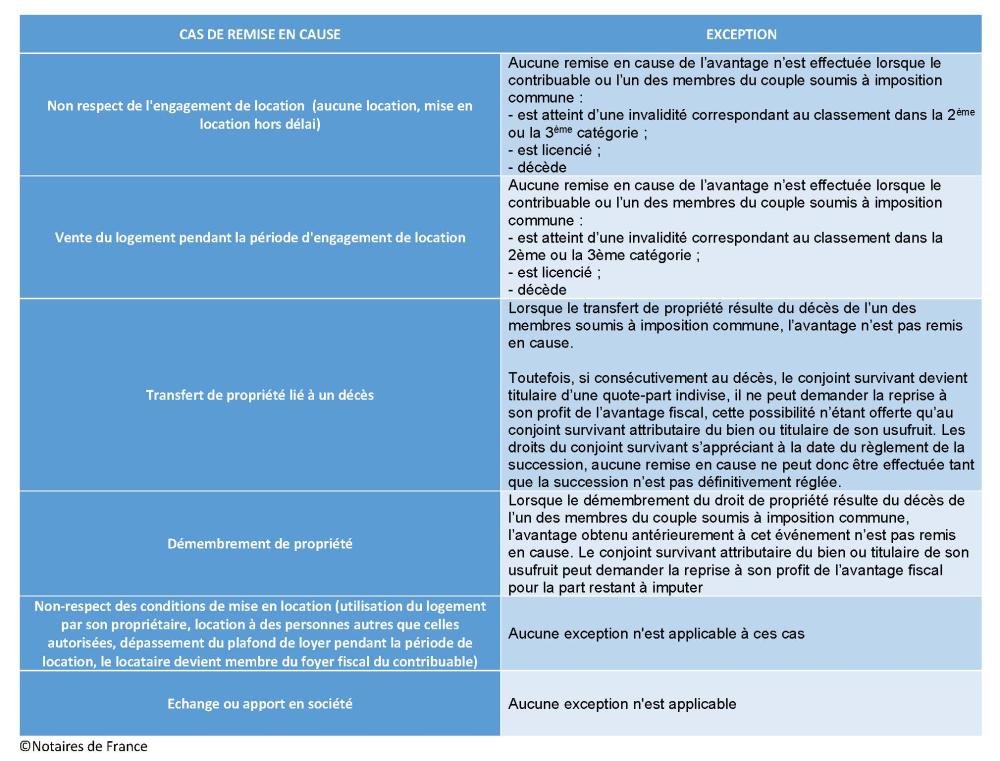
Per maggiori precisazioni potete consultare il Bollettino ufficiale delle finanze pubbliche